COLUMN コラム
Scope3カテゴリー1とは?購入した製品・サービスの算定方法
自社のScope3算定を任されたとき、最初に戸惑いやすいのがカテゴリー1です。鋼材、部品、梱包材、事務用品、外注加工、システム利用料など、日々の購買活動に関係するため、対象候補が多く、経理・調達・環境部門のデータをまたいで確認しなければなりません。
ただし、最初からすべての取引へ精密な排出量データを求める必要はありません。まず購入台帳を起点に全体像をつかみ、対象範囲を決め、金額や重量など利用できる活動量と排出原単位を対応させます。そのうえで、排出量が大きい品目や削減施策につなげたい品目から、サプライヤー固有データへ段階的に置き換えると進めやすくなります。
この記事では、Scope3カテゴリー1の対象範囲、4つの算定方法、購入データを算定表へ変える6段階を解説します。読み終えた時点で、自社にあるデータを確認し、初回算定に必要な表の形を判断できる状態を目指します。
Scope3カテゴリー1は「購入したものの上流排出」
Scope3は、自社が直接排出するScope1や、購入した電気・熱などに伴うScope2以外の、バリューチェーン上の間接排出です。そのうちカテゴリー1は、報告する企業が購入または取得した製品・サービスについて、原材料の採取から製造など、自社へ届くまでの上流工程で生じた排出を扱います。
例えば、製造業が鋼材を購入した場合、鋼材メーカーやその上流で行われる原料調達、製銑・製鋼、圧延等に伴う排出が対象候補です。外注加工を購入したなら、そのサービス提供に伴う排出も対象候補になります。カテゴリー1は「購入金額に関係する排出」ではなく、購入した製品・サービスをつくり、提供するまでの活動に由来する排出を捉える分類です。GHG ProtocolのScope3算定ガイダンスは、カテゴリー1を購入した製品・サービスの上流排出として扱い、後述する4つの算定方法を示しています。
ここで重要なのは、請求書に載っているすべての支出を、そのままカテゴリー1へ入れないことです。設備など資本財に該当する購入はカテゴリー2、カテゴリー1に含まれない上流輸送はカテゴリー4、出張や通勤はそれぞれ別カテゴリーとして扱われます。会計上の勘定科目とScope3のカテゴリーは一対一ではないため、勘定名だけで機械的に分類すると、漏れや二重計上が生じます。
対象範囲は購入台帳と組織境界から決める
初回算定では、環境部門だけで対象品目を思い出そうとせず、会計・購買データから母集団を作ります。対象年度の仕入先、品名、勘定科目、購入金額、数量、単位、購入部門が分かる一覧を取り出し、Scope3のカテゴリーへ振り分けるのが基本です。
最初に確認するのは、どの法人、事業所、連結範囲を報告対象にするかという組織境界です。同じ仕入先からの購入でも、報告対象外の法人分が混ざっていれば除外します。反対に、対象法人の購買データが部門ごとに別システムへ保存されているなら、それらを集めなければ全体を把握できません。算定精度を高める前に、母集団の完全性を確認する方が重要です。
次に、購入内容を「製品」「サービス」「資本財候補」「他カテゴリー候補」「対象外候補」に仮分類します。ここでは断定より、判断根拠を残すことが大切です。例えば、工場設備の修理費はサービスとしてカテゴリー1に含む部分と、資本的支出として扱う部分が会計処理や契約内容で変わる可能性があります。迷う取引には保留フラグを付け、経理担当者と契約・勘定の実態を確認します。
物流費にも注意が必要です。購入価格に輸送が含まれ、使用する排出原単位も輸送を含む場合は、その範囲を理解せず別途輸送量を加えると重複しかねません。一方で、供給者から自社までの輸送を自社が別契約で購入している場合などは、カテゴリー4との関係を確認します。「何を買ったか」だけでなく、どこまでが購入品の原単位に含まれるかを合わせて見る必要があります。
4つの算定方法はデータの粒度で選ぶ
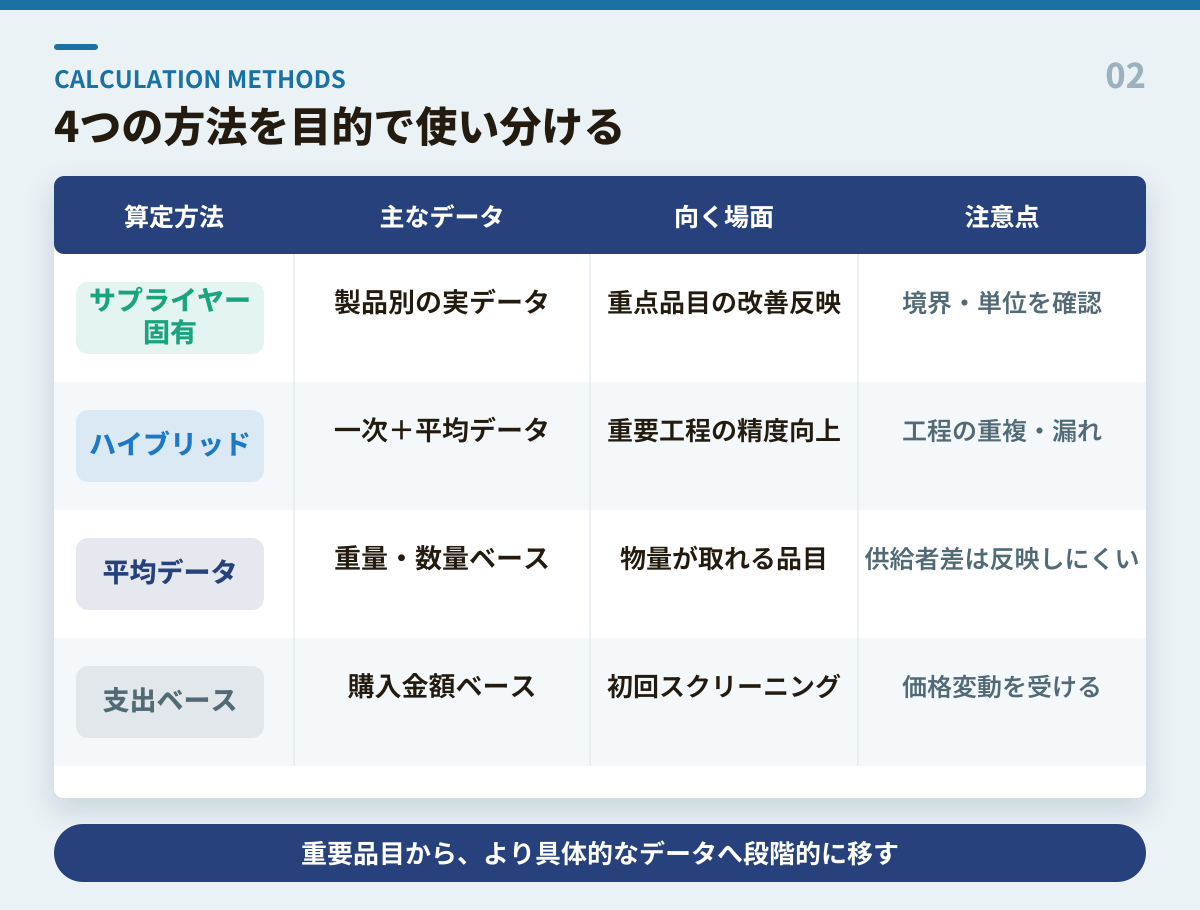
カテゴリー1には、サプライヤー固有法、ハイブリッド法、平均データ法、支出ベース法という4つの代表的な算定方法があります。どれか一つに全品目を統一するより、品目の重要度と入手できるデータに応じて使い分ける方が現実的です。
サプライヤー固有法
購入した製品・サービスについて、供給者から製品単位の排出量データを受け取り、購入数量に対応させる方法です。対象製品と算定境界が自社の目的に合っていれば、実際の調達先の改善を反映しやすい利点があります。
ただし、「サプライヤーからもらった数値」であるだけでは十分ではありません。対象製品、対象工場、データ年度、機能単位、算定境界、配分方法、第三者検証の有無を確認します。1トン当たりの値と1個当たりの値を混在させたり、自社までの輸送を含む値と含まない値を同じ条件で比較したりしないようにします。
ハイブリッド法
供給者から得た一次データと、得られない工程の二次データを組み合わせる方法です。重要な工程は実績データを使い、それ以外は平均的な排出原単位で補うなど、精度と取得負担の均衡を取りやすい方法です。
一方で、一次データと二次データの境界が重なったり、逆に隙間ができたりしやすいため、工程図や算定境界を明示します。仕入先が「製造工程のみ」の値を提供し、自社側が「原材料から出荷まで」の原単位をそのまま加えると、製造工程が重複する恐れがあります。組み合わせた各データがどの工程をカバーするかを記録します。
平均データ法
購入した重量、数量、面積などの物量に、製品・材料別の平均的な排出原単位を乗じる方法です。鋼材、樹脂、紙など、物量データを取得できる品目では、金額だけを使う方法より価格変動の影響を受けにくくなります。
弱点は、個々の供給者や製造方法の違いを反映しにくいことです。同じ材料名でも品種、製造経路、再生材比率、地域、原単位の算定境界が異なります。社内改善の効果を測る目的なら、排出量の大きい品目から、より具体的な原単位へ置き換える計画が必要です。
支出ベース法
購入金額に、金額当たりの排出原単位を乗じる方法です。物量がなくても会計データから広い範囲を早く把握できるため、初回スクリーニングに向きます。対象漏れを減らし、排出量が大きそうな品目を見つける用途に役立ちます。
ただし、価格上昇や値引き、為替、契約条件が排出量の変化として表れやすく、実際の物量削減と区別しにくい方法です。同じ数量を購入しても単価が上がれば算定値が増えることがあります。支出ベースの前年差を、そのまま環境改善の成否と判断しないことが大切です。
購入台帳から算定する6段階
カテゴリー1の実務は、複雑な計算式より、元データと判断履歴をそろえる作業が中心です。次の6段階で進めると、後から確認・更新できる算定表になります。
1.対象年度の購入データを集める
仕入台帳、総勘定元帳、購買システム、発注実績から、対象年度の購入を取り出します。最低限、日付、仕入先、品名または摘要、勘定科目、金額、通貨、数量、単位、部門を確保します。数量がない支出も削除せず、数量欠損として残します。
部門別購買や少額経費が別管理なら、どこまで取得できたかを明記します。初回から完全でない場合でも、「本社購買は取得、工場の現場購入は未取得」など欠損範囲を示せば、次回の改善計画を立てられます。未取得をゼロとして扱わないことが重要です。
2.取引をScope3カテゴリーへ仮分類する
各行にカテゴリー候補を付けます。材料、部品、消耗品、外注加工、保守、クラウド利用などはカテゴリー1候補、設備・建物等はカテゴリー2候補、輸送契約はカテゴリー4候補というように分けます。
この段階では、品名の表記揺れを統一します。「鋼管」「パイプ」「STK」「配管材」のように現場名が違っても、同じ集計グループへまとめられる辞書を用意します。ただし規格や用途が違うものを一種類へまとめ過ぎると、後で適切な原単位を選べません。名称の正規化と、製品属性の保持を両立させます。
3.品目ごとに算定方法を決める
すべてを一次データにするのではなく、排出量の大きさ、事業上の重要性、削減可能性、データ取得負担で優先順位を付けます。主要材料で重量データがあるなら平均データ法、主要仕入先から製品別データを受け取れるならサプライヤー固有法、残りの広い支出は支出ベース法という組み合わせが考えられます。
算定方法を選んだ理由も列として残します。「重量取得済み」「初回スクリーニング」「重点仕入先から一次データ受領」など短い記録で構いません。翌年に方法が変わったとき、数値変化が調達改善によるものか、算定方法変更によるものかを説明しやすくなります。
4.活動量と排出原単位を対応させる
基本式は、購入重量・数量・金額などの活動量に、対応する排出原単位を乗じる形です。国内実務向けの基本的な考え方は、環境省のカテゴリー1算定資料でも示されています。
ここで最も多い事故が単位違いです。購入量がキログラム、原単位がトン当たりなら、換算しないまま乗じると1,000倍の差が出ます。金額原単位でも円、千円、百万円の違いがあります。活動量単位、原単位の分母、換算係数、計算後単位を別列で持ち、式の中に見えない換算を埋め込まないようにします。
5.集計し、前年差と構成比を確認する
算定後は、仕入先別、品目別、部門別、算定方法別に集計します。合計値だけでは、異常値や改善余地を見つけにくいためです。購入金額は小さいのに排出量が極端に大きい行、前年から数量が変わらないのに排出量だけ急増した行、同じ品目で原単位が異なる行を確認します。
前年差を見るときは、活動量、単価、原単位、算定方法、対象範囲のどれが変わったかを分けます。排出量が減っても、対象データが欠けただけなら改善ではありません。反対に、一次データへ切り替えた結果、算定値が増えることもあります。数値の増減とデータ品質の改善は別々に評価します。
6.証拠と判断履歴を保存する
購入台帳の抽出条件、原単位の出典・版、仕入先データ、換算表、除外理由、担当者の確認日を保存します。計算ファイルだけでなく、「なぜこの行をカテゴリー1としたか」「なぜこの原単位を選んだか」が追える状態にします。
証拠は監査のためだけではありません。翌年度に担当者が変わっても同じ手順で更新でき、原単位が改定されたときの影響を切り分けられます。環境省の排出原単位データベースは版が更新されるため、データベース名だけでなく使用版と取得日を記録します。
算定表に持たせたい列
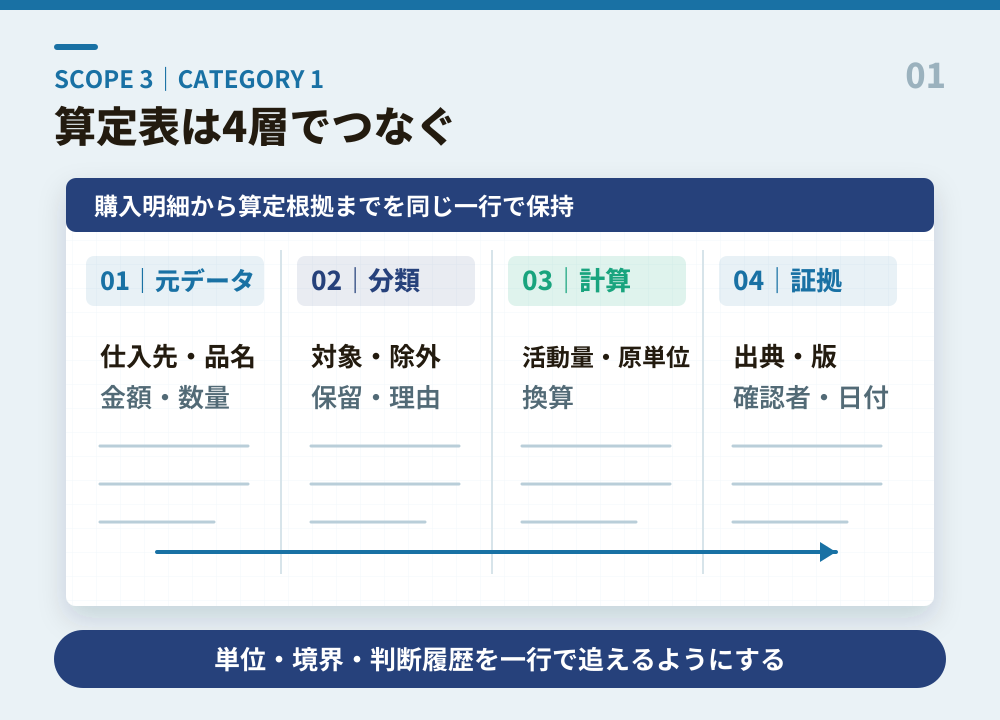
初回算定表は、計算結果だけを並べるより、元データ、分類、計算、証拠を一行で追える形にします。少なくとも次の情報を持たせます。
| 情報群 | 主な列 | 目的 |
|---|---|---|
| 元データ | 伝票日、仕入先、品名、勘定科目、部門、購入金額 | 会計・購買データへ戻れるようにする |
| 分類 | Scope3カテゴリー、品目グループ、対象・除外・保留、判断理由 | 対象漏れと二重計上を防ぐ |
| 活動量 | 数量、元単位、換算後数量、換算係数 | 単位違いを見えるようにする |
| 原単位 | 原単位値、分母単位、出典、版、対象境界、データ年 | 適用条件を確認する |
| 計算 | 算定方法、計算式、排出量、排出量単位 | 再計算できるようにする |
| 品質 | データ品質、欠損、推計方法、確認者、確認日 | 改善対象を選ぶ |
| 証拠 | 請求書・台帳参照、仕入先資料、保存先 | 根拠へたどれるようにする |
一枚の表が大きくなり過ぎる場合は、購入明細、原単位マスタ、分類マスタ、計算結果を分け、共通IDで結びます。原単位を各行へ手入力すると更新漏れが生じやすいため、原単位マスタのIDを参照する方法が扱いやすいでしょう。
また、手修正した値にはフラグを付けます。元システムから再抽出した際に上書きされる部分と、人が判断した分類・原単位を分離すれば、更新時の事故を防げます。Excelで始める場合も、入力列、計算列、参照列を色だけでなく列名と保護設定で区別します。
品目別に考える3つの例
鋼材を購入している場合
鋼材は重量が発注書、納品書、ミルシート等から把握できることがあります。初回は材種・形状別の重量と平均原単位を対応させ、排出量の大きい仕入先・品目から製品別データを依頼する流れが考えられます。
同じ「鋼材」でも、鋼板、鋼管、形鋼、ステンレス等を一つの原単位で扱えるとは限りません。製造経路や原単位の対象境界も確認します。仕入先から低炭素製品の証明を受け取った場合は、物理的な製品CFPなのか、削減価値を割り当てた情報なのかを区別し、翌年度比較の注記へ残します。
消耗品や間接材の場合
品目数が多く、数量単位がばらばらな間接材は、支出ベースで全体を把握しやすい領域です。まず勘定・購買カテゴリ別に集計し、排出量の大きい群だけ物量ベースへ移します。
例えば、手袋を「箱」、洗浄剤を「缶」、コピー用紙を「冊」で管理している場合、無理に同じ物量へまとめません。各品目に適合する単位と原単位がなければ、支出ベースを残し、改善優先度が高い品目からデータ取得方法を整えます。精密そうに見える不適切な換算より、条件を明示した推計の方が説明可能です。
外注加工やサービスの場合
外注加工費は、加工前後の材料排出と加工サービスの排出を二重に数えないよう、契約と提供データの境界を確認します。支給材を自社が購入しているなら材料分は自社の購入として把握し、外注先のデータが材料を含むかを確認します。
IT、広告、専門サービスなど物量を取りにくい支出は、初回は支出ベースが現実的です。ただし、クラウドサービス等で供給者が利用量や排出量情報を提供している場合は、重要度に応じて置き換えを検討します。サービスという理由だけで一律に除外しないことがポイントです。
よくある誤りと直し方
購入金額の合計だけで終える
支出ベースは全体把握に有用ですが、価格変動の影響を受けます。主要材料について数量を併記し、少なくとも「数量が変わったのか、単価が変わったのか」を分けます。削減施策の対象品目は、物量またはサプライヤー固有データへ段階的に移します。
原単位の単位と境界を記録しない
原単位名だけを残すと、後からkg当たりかt当たりか、原材料採取から工場出荷までかを確認できません。分母単位、対象境界、地域、データ年、版を同じマスタに保存します。似た名称の原単位を選んだ理由も短く記録します。
カテゴリー間の重複を見落とす
資本財、輸送、廃棄、出張等の担当表と照合し、同じ伝票ID・契約IDが複数カテゴリーへ入っていないか確認します。カテゴリー別ファイルを別々に作る場合も、元取引を識別できる共通IDを維持します。
欠損をゼロにする
数量がない、支店データが未取得、仕入先回答がないという状態は、排出がゼロという意味ではありません。「未取得」「推計」「対象外」を区別します。欠損範囲が合計へ与える影響を概算し、次回取得の優先順位を決めます。
方法変更を削減実績と混同する
支出ベースから一次データへ変えると、実際の購入内容が同じでも算定値が変わります。基準年と比較年で方法が変わった場合は、可能なら旧方法でも再計算し、方法差と実績差を分けます。再計算できない場合は、比較可能性が限られることを注記します。
年次更新できる運用へ変える
カテゴリー1算定は、一度だけの集計より、翌年に無理なく更新できる設計が重要です。最初から全品目を高精度にするより、毎年同じ購入データを抽出し、分類マスタと原単位マスタを更新できる形を作ります。
運用担当を環境部門だけにせず、購買は品名・数量・仕入先、経理は勘定・組織境界、現場は用途、環境部門は算定方法・原単位・報告という役割を持ちます。年一回の締切直前に集めるのではなく、新しい主要仕入先や低炭素材料を採用した時点で必要データを登録すると、期末の確認負担が減ります。
改善の優先順位は、排出量の大きさだけで決めません。データ品質が低く結果の不確実性が大きい品目、供給者と改善対話ができる品目、調達量を見直せる品目、製品CFPや顧客回答へ使う品目も優先候補です。算定表へ「次回対応」を持たせ、一次データ依頼、数量取得、分類再確認などの行動へつなげます。
まとめ:計算より先に、対象・単位・証拠をそろえる
Scope3カテゴリー1は、購入した製品・サービスの上流排出を扱います。実務では、購入台帳を母集団にし、他カテゴリーとの境界を確認し、品目ごとに4つの算定方法を使い分けます。
初回算定で優先したいのは、対象範囲の完全性、活動量と原単位の単位一致、原単位の境界・版、欠損と推計の区別、判断履歴の保存です。合計値だけでなく、どのデータから、どの方法で計算したかを追える表にすれば、翌年度の更新と調達改善に使えます。
購入品の分類、原単位の選定、製品単位のCO₂見える化まで一体で進めたい場合は、西日本鋼管のCFP事業で公開されている支援内容を確認できます。相談する際は、対象年度、対象組織、購入台帳の項目、現在使っている原単位、算定結果の利用目的が分かると、必要な作業を切り分けやすくなります。
参考情報
- Technical Guidance for Calculating Scope 3 Emissions(GHG Protocol)(2026-08-27確認)
- サプライチェーン排出量算定の考え方 カテゴリー1(環境省)(2026-08-27確認)
- サプライチェーン排出量算定に関する実務ガイド(環境省)(2026-08-27確認)
- 排出原単位データベース(環境省)(2026-08-27確認)
- CFP事業(西日本鋼管株式会社)(2026-08-27確認)